Van iDEAL naar Wero: wat verandert er aan online betalen in Nederland?
Al ruim twintig jaar is iDEAL de manier waarop Nederlanders online betalen. Toch verdwijnt de bekende naam de komende tijd.
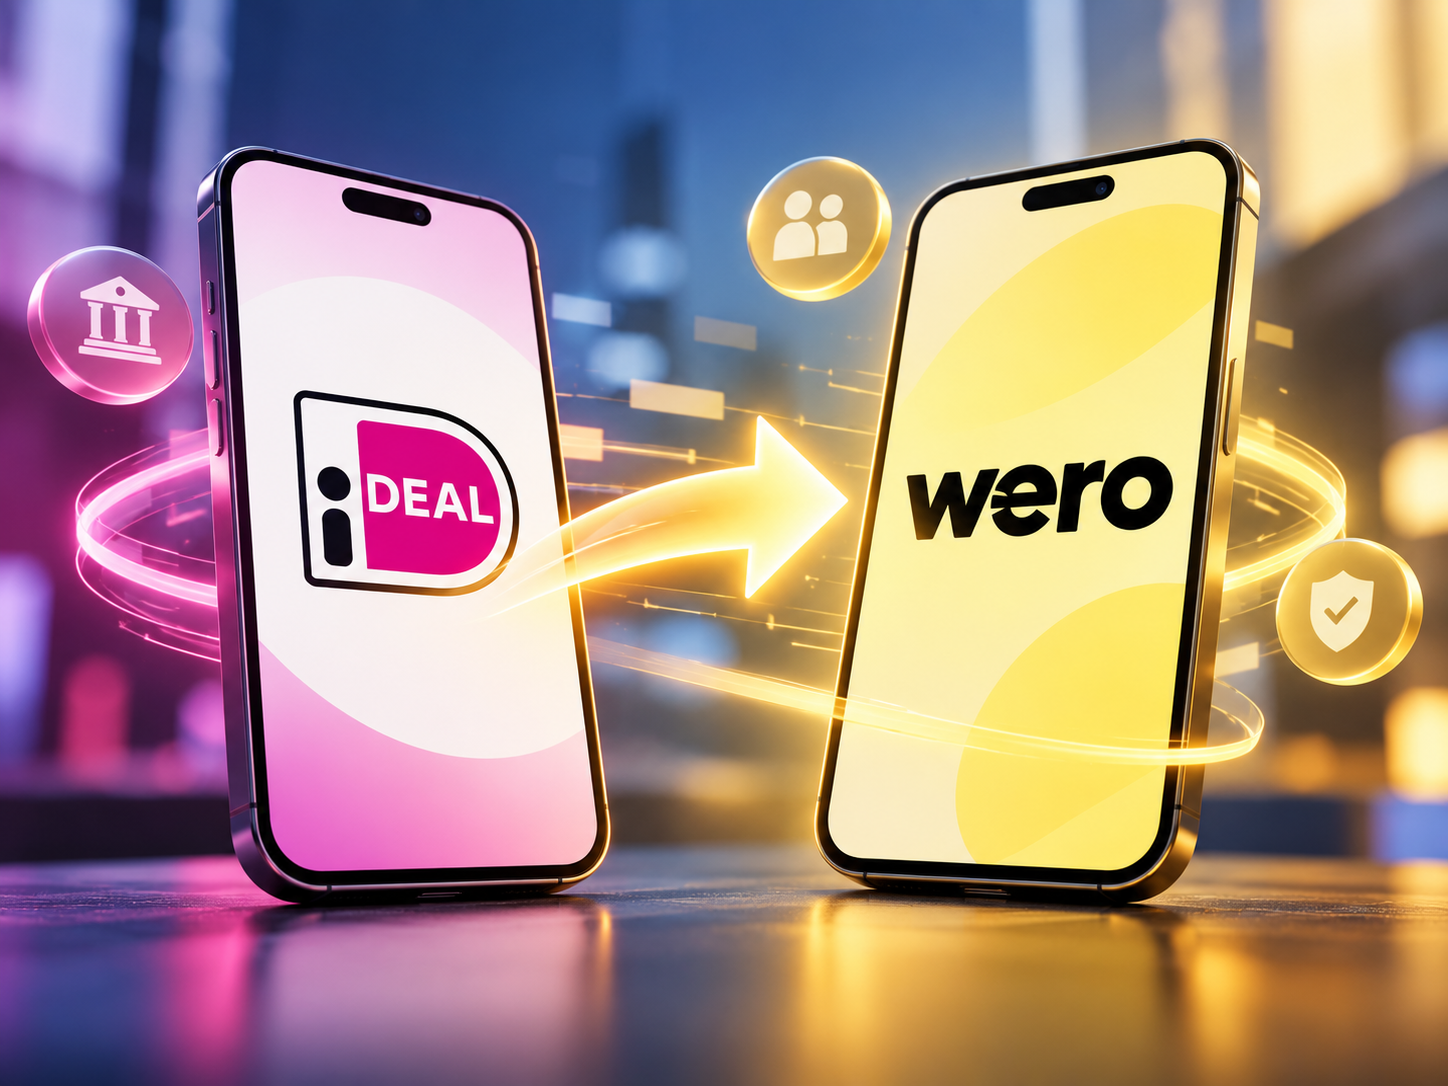
Al ruim twintig jaar is iDEAL de manier waarop Nederlanders online betalen. Toch verdwijnt de bekende naam de komende tijd. iDEAL gaat stapsgewijs op in Wero, een nieuw Europees betaalsysteem. Wat is Wero, waarom komt het er, en wat merk je ervan?
Wat is Wero?
Wero is ontwikkeld door het European Payments Initiative (EPI), een samenwerking van grote Europese banken en betaaldienstverleners, waaronder ING, Rabobank en ABN AMRO. In 2023 nam EPI Currence over, de organisatie achter iDEAL. Daarmee werd de weg vrijgemaakt om het Nederlandse betaalsysteem onder te brengen in een Europees geheel.
Wero wordt al gebruikt in België, Duitsland en Frankrijk, en Nederland en Luxemburg volgen. Het systeem werkt met directe overboekingen tussen bankrekeningen. Je kunt ermee online afrekenen, maar ook geld naar vrienden en familie sturen via een betaalverzoek. In Nederland loop je daarvoor gewoon via je eigen bankapp.
Waarom een Europees betaalsysteem?
Online betalen in Europa is nog altijd versnipperd. Elk land heeft zijn eigen systemen, en voor internationale betalingen zijn consumenten en bedrijven vaak aangewezen op Amerikaanse partijen als Visa, Mastercard en PayPal. Wero moet één uniforme betaalmethode voor heel Europa worden, zodat een Nederlander net zo makkelijk betaalt bij een Duitse webshop als bij een Nederlandse. Tegelijk wordt Europa minder afhankelijk van niet-Europese betaalbedrijven.
Iedereen die iDEAL aanbiedt, moet mee
De overstap raakt niet alleen consumenten, maar vooral de partijen die betalingen ontvangen. Iedere organisatie die nu iDEAL aanbiedt, moet haar betaalpagina’s en afspraken met betaaldienstverleners aanpassen. Denk aan webshops, energieleveranciers, goede doelen, gemeenten en zelfs een online casino met iDEAL zoals BetCity. Hoe groot de aanpassing is, hangt af van de betaaldienstverlener waarmee een organisatie werkt. Voor veel partijen wordt het technische deel door die dienstverlener geregeld.
Wel verandert het kostenmodel. Voor iDEAL betalen bedrijven een vast bedrag per transactie. Wero rekent een percentage van het transactiebedrag. Tot eind 2028 geldt een tariefplafond, maar daarna kunnen vooral grotere betalingen duurder worden. Voor bedrijven met hoge orderbedragen is het dus verstandig om nu al naar de kosten te kijken.
De tijdlijn
De overgang verloopt in fases:
- Begin 2026: op betaalpagina’s en in bankapps verschijnt het gecombineerde logo iDEAL | Wero.
- Vanaf april 2026: de achterliggende systemen verhuizen stap voor stap naar het Wero-platform.
- Eind 2026: Wero wordt de standaard.
- Eind 2027: de naam iDEAL verdwijnt volledig.
- Januari 2028: aankoopbescherming wordt ingevoerd.
Wat merk je er als consument van?
In de praktijk weinig. Je kiest nog steeds je bank en keurt de betaling goed in je bankapp. Het geld wordt direct overgemaakt, net als nu.
Het grootste verschil komt later, met de aankoopbescherming. Bij iDEAL was een betaling definitief: ging er iets mis met een bestelling, dan moest je dat met de verkoper oplossen. Met Wero kun je een betaling via je bank betwisten. Dat maakt online betalen voor consumenten veiliger, maar verschuift ook een deel van het risico naar de verkoper.
Daarnaast biedt Wero nieuwe mogelijkheden, zoals het beheren van abonnementen en betalen in fysieke winkels. Die functies komen in de loop van de komende jaren beschikbaar.
Eén betaalmethode voor heel Europa
Voor Nederlanders die veel over de grens bestellen of reizen, wordt Wero pas echt interessant als het in meer landen werkt. Betalen in euro’s via je eigen bank, zonder tussenkomst van een creditcardmaatschappij, wordt dan in grote delen van Europa net zo vanzelfsprekend als iDEAL nu in Nederland.